Finansinis raštingumas nėra aukštoji matematika. Nuo ko prasidėjo mano kelias?

0 Comments
Ar tikrai reikia daug uždirbti, kad išmoktum valdyti pinigus?
Praėjusį savaitgalį savo „Instagram“ paskyroje pasidalinau asmeninėmis finansinėmis klaidomis. Ir, sprendžiant iš jūsų reakcijų, ši tema palietė ne vieną.
Pasakojau apie emocinius pirkinius, pilną spintą drabužių, kuriuose vis tiek nėra kuo apsirengti, negrąžintas prekes ir net 50 000 Norvegijos kronų kreditinės kortelės skolą.
Taip, visa tai buvo mano gyvenime.
Bet šiandien noriu papasakoti kitą istorijos dalį.
 Nes vieną dieną tiesiog atsibusti ir tapti finansiškai raštinga nepavyksta. Bent jau man taip nebuvo.
 Nes vieną dieną tiesiog atsibusti ir tapti finansiškai raštinga nepavyksta. Bent jau man taip nebuvo.
Finansai nėra Pitagoro teorema
Kartais atrodo, kad kalbėdami apie finansus turime išmanyti sudėtingas formules, investavimo rinkas ir ekonomiką.
Bet aš į finansus žiūriu paprasčiau.
Galimybė pasirūpinti savimi ir šeima, įgyvendinti norus, keliauti, mokytis, kurti verslą ir gyventi taip, kaip norime. Ir kai pradedame norėti daugiau, tai nebūtinai reiškia, kad tampame godūs.
 Galimybė pasirūpinti savimi ir šeima, įgyvendinti norus, keliauti, mokytis, kurti verslą ir gyventi taip, kaip norime. Ir kai pradedame norėti daugiau, tai nebūtinai reiškia, kad tampame godūs.
Galbūt tiesiog keičiasi mūsų poreikiai, vertybės ir supratimas apie kokybišką gyvenimą.
Viename gyvenimo etape mums pakanka vienų dalykų, kitame jau norime daugiau laisvės, saugumo ar galimybių.
Ir tai visiškai natūralu.
Tik svarbu išmokti ne vien uždirbti pinigus, bet ir su jais elgtis
Pirmiausia pradėjau mokytis. Skaityti, domėtis ir ieškoti atsakymų. Tačiau kartu vyko ir kitas, man labai svarbus procesas – pradėjau keisti savo požiūrį į save.
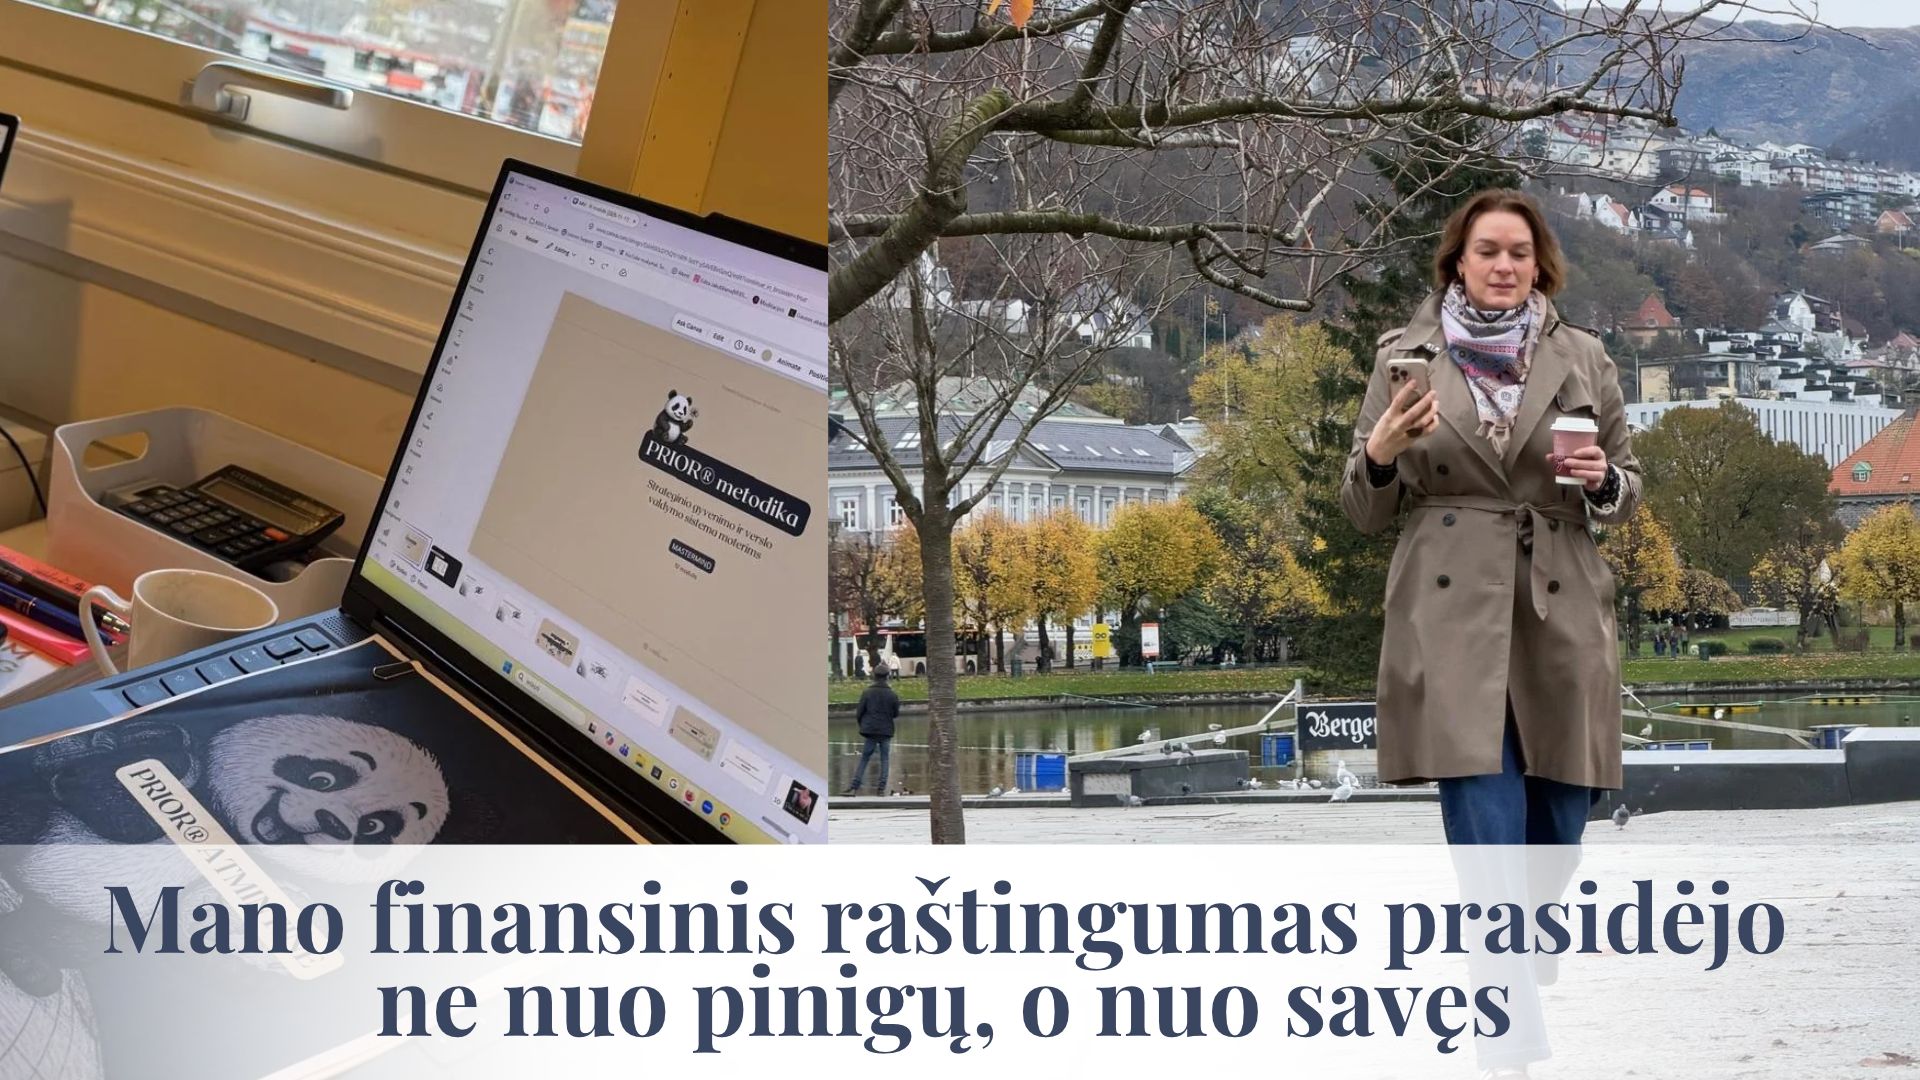 Pirmiausia pradėjau mokytis. Skaityti, domėtis ir ieškoti atsakymų. Tačiau kartu vyko ir kitas, man labai svarbus procesas – pradėjau keisti savo požiūrį į save.
Daugiau laiko skyriau tam, ko noriu aš.
💡 Kas man svarbu?
💡 Kokį gyvenimą noriu gyventi?
💡 Kur išleidžiu savo laiką ir energiją?
Pradėjau mokytis nustatyti ribas. Nes kiek kartų sutinkame kažką padaryti vien todėl, kad nepatogu atsisakyti?Kiek kartų atiduodame savo laiką ir energiją kitiems, o savo poreikius paliekame paskutinėje vietoje?
Supratau, kad finansinis sąmoningumas man susijęs ir su gebėjimu priimti sprendimus.
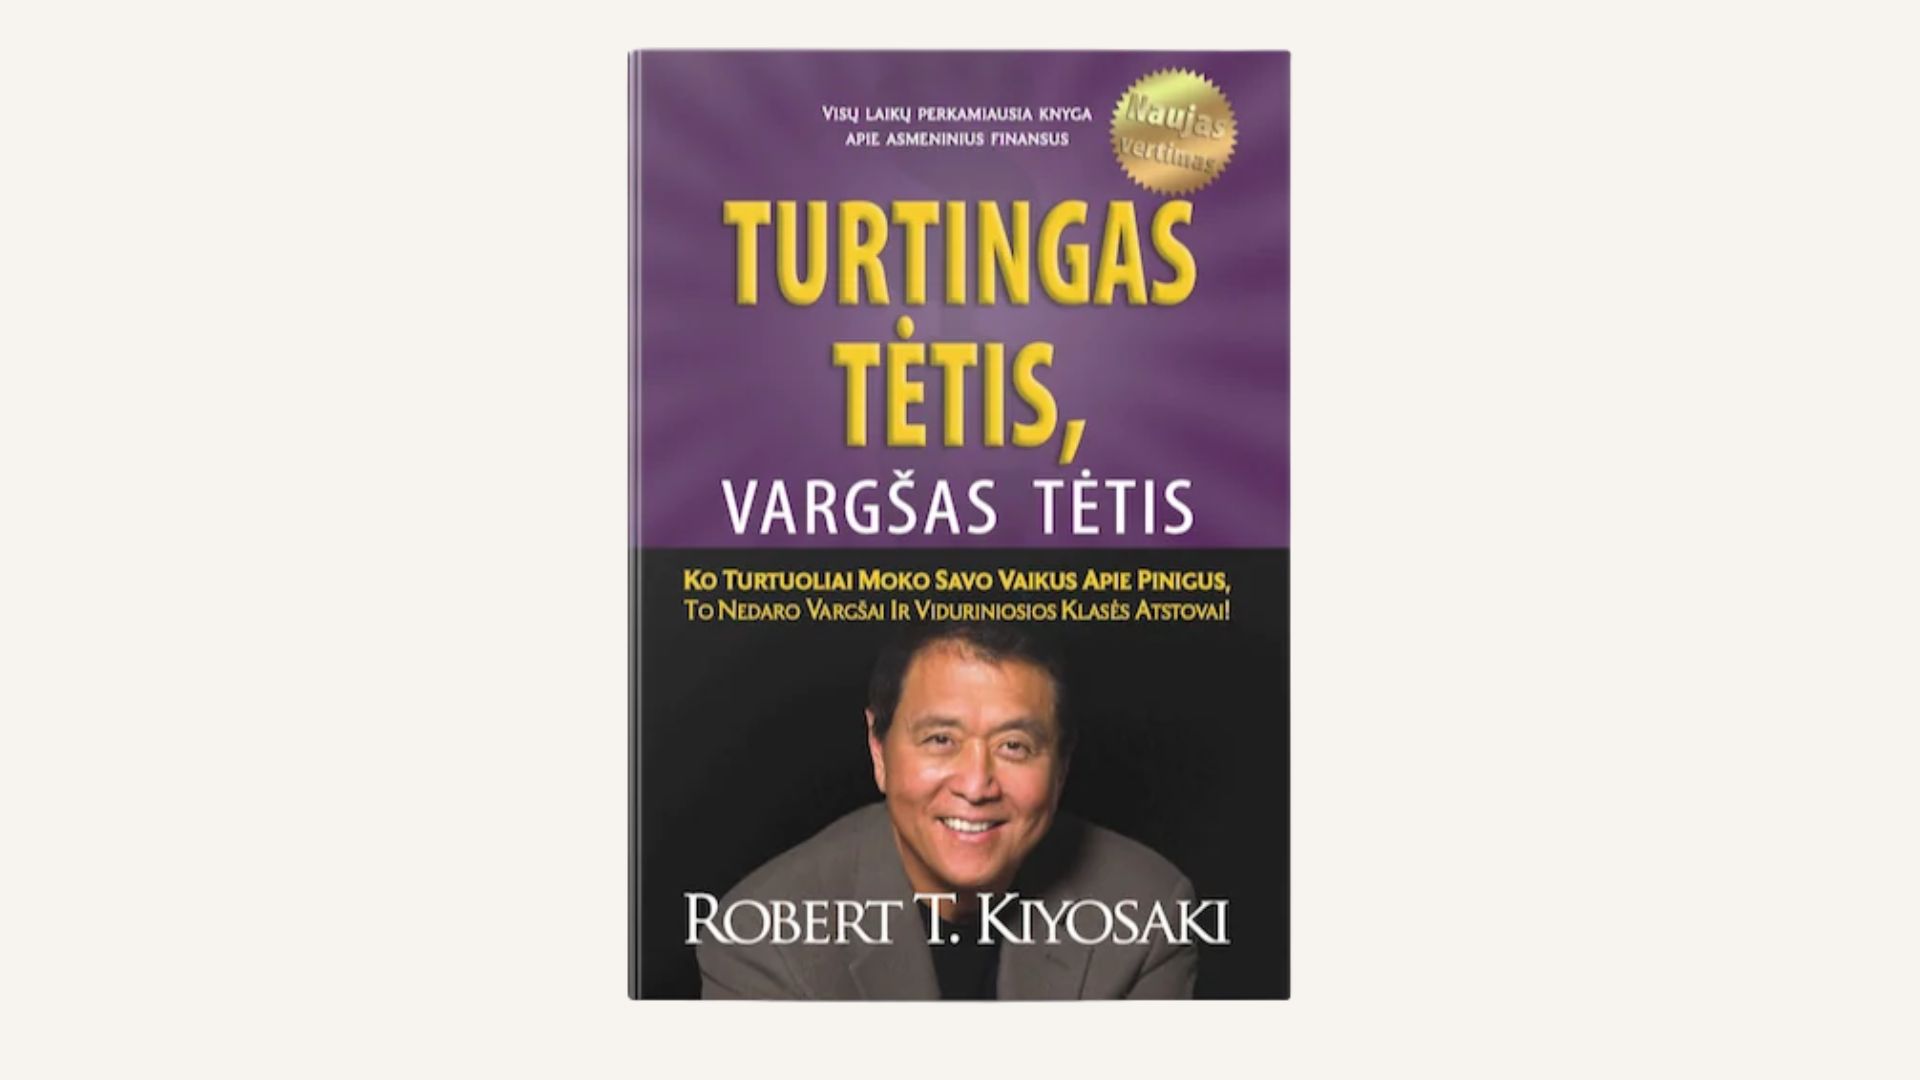
📚 Knyga, kuri paskatino mane veikti
Viena iš knygų, kurią skaičiau savo finansinio raštingumo kelio pradžioje, buvo
Bet aš nenorėjau vien skaityti ir linkčioti galva. Norėjau išbandyti.
 Bet aš nenorėjau vien skaityti ir linkčioti galva. Norėjau išbandyti.
Todėl pradėjau atlikti praktines užduotis, domėtis pinigų paskirstymu ir ieškoti sistemos, kuri tiktų būtent man.
Žinojau apie dažnai minimą 50/30/20 pinigų paskirstymo taisyklę, tačiau sau pasirinkau kitą variantą.
**Mano formulė tapo 60/30/10.**
✅ 60 % – apyvartai ir einamiesiems poreikiams.
** Pinigai, kuriuos naudoju kasdienėms išlaidoms ir įsipareigojimams.
✅ 30 % – rezervui.
** Pinigai, kuriuos atidedu finansiniam saugumui ir nenumatytoms situacijoms.
✅ 10 % – investiciniam fondui.
** Pinigai, kuriuos skiriu ilgalaikiam kaupimui ir investavimui.
Tai ne universali taisyklė, kuri tiks kiekvienam. Tiesiog tuo metu man ji buvo aiškesnė ir patogesnė.
Ir svarbiausia – aš pradėjau jos laikytis.
Banke atsidariau investicinio fondo sąskaitą.
 Banke atsidariau investicinio fondo sąskaitą.
Nusprendžiau, kad 10 % nuo gaunamų pinigų reguliariai keliaus į ją.
Nustačiau automatinį pervedimą.
Ir viskas!
Man nebereikia kiekvieną mėnesį prisiminti, kad turiu kažką atsidėti. Sistema tai padaro už mane.
Kartais net juokauju, kad tuos pinigus esu pamiršusi. 😄
Žinoma, kartais labai norisi atsidaryti sąskaitą ir pasižiūrėti, kas ten vyksta.
Bet mano tikslas nėra kasdien stebėti kiekvieną pokytį. Tai ilgalaikis sprendimas, o investicijų vertė gali tiek kilti, tiek kristi.
Šis įprotis man parodė vieną svarbų dalyką:
Žinios nieko nekeičia, jeigu nekeiti įpročių
 Žinios nieko nekeičia, jeigu nekeiti įpročių
Vėliau atradau finansų tinklalaides, klausiau įvairių specialistų, skaičiau daugiau knygų.
Bet svarbiausia buvo ne tai, kiek informacijos sukaupiau. Svarbiausia – ką pradėjau daryti kitaip.
❌ Pavyzdžiui, anksčiau užsisakydavau drabužių ar batų, o jeigu netikdavo, kartais taip ir negrąžindavau.
✅ Dabar stengiuosi tai padaryti iš karto.
❌ Anksčiau pirkdavau emocijomis.
✅ Dabar prieš pirkdama dažniau savęs paklausiu: ar man tikrai šito reikia?
Ir ne, tai nereiškia, kad nieko sau nebeleidžiu.
Jeigu žinau, kad man reikia naujų batų, o parduotuvėje randu gerą nuolaidą – puiku! Galiu juos nusipirkti ir iš anksto.
Man sąmoningas vartojimas nėra nuolatinis taupymas ar atsisakymas.
Tai gebėjimas atskirti, ko iš tikrųjų reikia, nuo to, ko užsinorėjau tik šią minutę.
Dar vienas svarbus pokytis – planavimas.
 Dar vienas svarbus pokytis – planavimas.
Šiandien savo gyvenimą, veiklas, verslo tikslus ir didesnius finansinius įsipareigojimus planuoju gerokai į priekį. Metinis planavimas man padeda matyti bendrą vaizdą.
Žinau, kada laukia didesnės išlaidos, kokiems tikslams reikia pasiruošti ir kiek pinigų verta atsidėti. Žinoma, gyvenimas ne visada vyksta pagal planą.
Bet kai turi planą, lengviau priimti sprendimus net tada, kai kažkas pasikeičia.
Ir būtent dėl to savo PRIOR® programoje tiek daug kalbu apie tikslų, planavimo, strategijos ir finansų ryšį.
Nes šie dalykai gyvenime neveikia atskirai.
📍 Naujas PRIOR® kursas jau nuo vasario 10d.
Visa programa čia
Apie pinigus kalbamės ir su vaikais
Su vyru norime, kad mūsų vaikai suprastų pinigų vertę. Kad žinotų, jog yra daug galimybių uždirbti, kurti ir augti. Bet kartu suprastų, kad net ir didelės pajamos negarantuoja finansinio saugumo.
Jeigu viską išleidi vos gavęs, nesvarbu, kiek uždirbi – pinigų gali nuolat trūkti.
Kad suprastų skirtumą tarp poreikio ir noro.
 Kad suprastų skirtumą tarp poreikio ir noro.
Ir kad išmoktų priimti savo finansinius sprendimus.
O dabar įsivaizduokime vieną situaciją…
Tu laimi 5 milijonus eurų loterijoje. 🎰
Ką darai pirmiausia?
💰 Perki namą?
💰 Automobilį?
💰 Keliauji aplink pasaulį?
💰 O gal iš karto skambini artimiesiems? 😄
Man šis pavyzdys labai gerai parodo, kuo skiriasi turėti pinigų ir mokėti juos valdyti.
Didelė suma gali suteikti daug galimybių.
O ką daryčiau aš?
 O ką daryčiau aš?
Šiandien mano pirmas noras būtų ne viską išleisti, o išsaugoti ir auginti šiuos pinigus.
Neskubėčiau priimti didelių sprendimų. Įvertinčiau mokesčius, riziką, pasitarčiau su specialistais ir paskirstyčiau pinigus tarp skirtingų investicijų. Kodėl?
Nes norėčiau, kad šie pinigai ilgainiui kurtų man daugiau finansinės laisvės.
Galbūt ateityje galėčiau dalį savo gyvenimo išlaidų padengti iš investicijų generuojamų pajamų.
Žinoma, investavimas nėra garantuotas uždarbis, o penki milijonai savaime nereiškia, kad visą gyvenimą nebereikės rūpintis finansais.
Bet man tai būtų galimybė sukurti ilgalaikį finansinį pagrindą.
Ir čia, mano manymu, slypi finansinio sąmoningumo esmė.
Ne kiek pinigų turi šiandien, o kaip su jais elgiesi ir kokius sprendimus priimi dėl savo ateities.
Finansinis raštingumas – tai kelias, o ne vieni mokymai
Mano finansinis raštingumas neprasidėjo nuo vieno seminaro, vienos knygos ar stebuklingos formulės.
Jis prasidėjo nuo noro keistis. Nuo mažų sprendimų, naujų įpročių, klaidų analizavimo ir nuolatinio mokymosi. Ir tikrai ne viskas mano kelyje buvo gražu.
Buvo skaudžių finansinių pamokų, praradimų ir sprendimų, kuriuos šiandien priimčiau kitaip. Bet būtent jie padėjo man geriau suprasti, kokio gyvenimo noriu ir kaip pinigai gali padėti jį kurti.
Šiandien šiomis žiniomis ir patirtimi dalinuosi su savo kursų bei mentorystės programų dalyviais.
Ir vis dar mokausi pati.
Nes finansinis raštingumas man nėra tik skaičiai banko sąskaitoje.
O dabar noriu paklausti tavęs
Įsivaizduok, kad rytoj tavo sąskaitoje atsiranda 5 milijonai eurų.
Ką su jais darytum?
Labai įdomu, koks būtų tavo pirmasis sprendimas.
Parašyk man komentaruose čia arba „Instagram“. Mielai paskaitysiu ir padiskutuosiu. ❤️
Edita Jak
Growth Entrepreneur Academy
Paslaugos ir produktai
-
📚 Planner 2027 – autorinė darbo knyga
€33.00
-
Bilietas į "ATS® – Pardavimų sistema" - 2025-07-28 18.00 val.
€59.99
-
AUTORINĖ PLANAVIMO ARCHITEKTŪRA, pradedame 2027 m. vasario 10 d.
Pradinė kaina buvo: €780.00.€468.00Dabartinė kaina: €468.00.